BOJONEGORO – Pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) di Kabupaten Bojonegoro didorong untuk tidak hanya fokus meningkatkan omzet penjualan, tetapi juga mulai membenahi sistem pengelolaan keuangan.
Pasalnya, pencatatan keuangan yang tertib dan berbasis digital menjadi salah satu faktor penting agar usaha semakin berkembang dan lebih mudah mengakses pembiayaan dari lembaga keuangan.
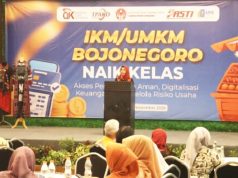
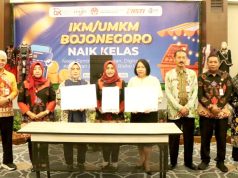
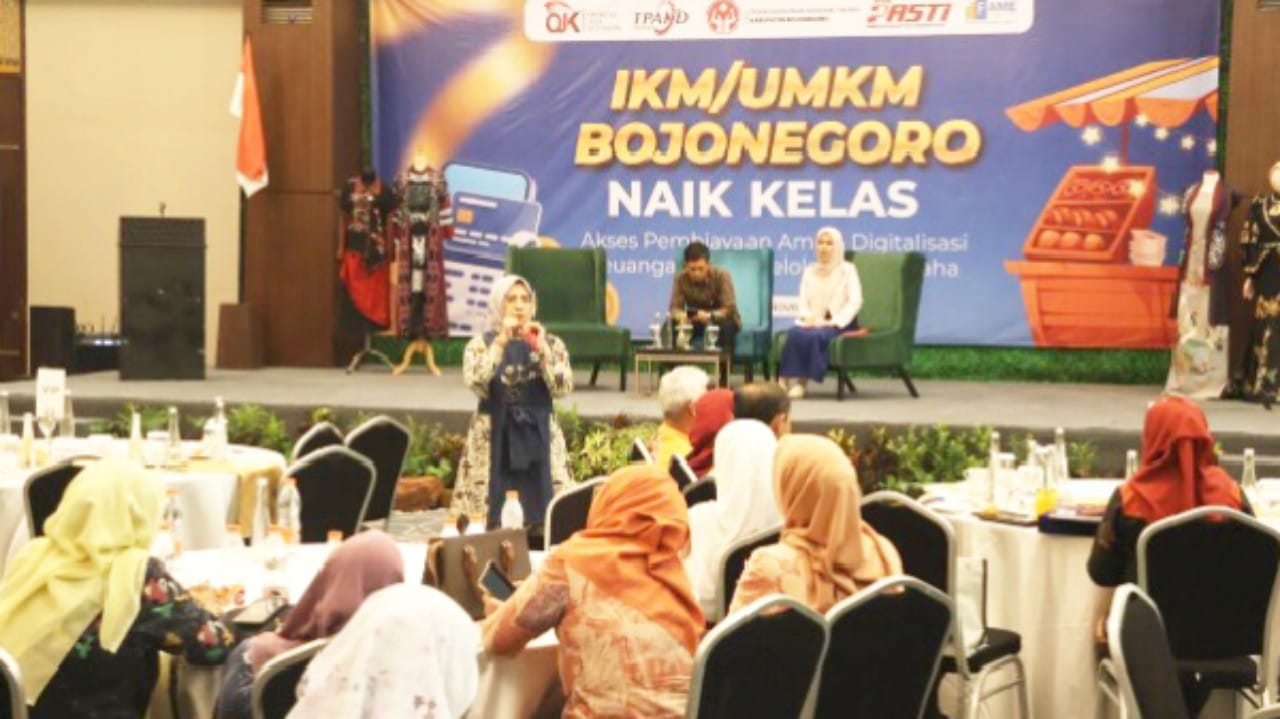
Persoalan tersebut menjadi salah satu pembahasan utama dalam kegiatan Sosialisasi IKM/UMKM Bojonegoro Naik Kelas bersama Otoritas Jasa Keuangan (OJK) Jawa Timur dan Forum Akuntansi Manajemen dan Ekonomi (FAME), Kamis (12/11/2026), di Hotel Eastern Bojonegoro.
Ketua DPW FAME Jawa Timur, Eny Zuhrotin, mengungkapkan bahwa masih banyak pelaku UMKM yang menghadapi persoalan dalam mengatur keuangan bisnis.
Salah satunya adalah kebiasaan mencampur uang pribadi dengan uang usaha sehingga kondisi keuangan sebenarnya sulit diketahui.
Tidak sedikit pula pelaku usaha yang belum disiplin mencatat transaksi pemasukan dan pengeluaran.
Akibatnya, keuntungan bersih yang diperoleh dari aktivitas usaha sering kali tidak dapat dihitung secara akurat.
Persoalan lainnya meliputi pengelolaan stok barang, piutang, dan utang yang belum optimal hingga penyimpanan bukti transaksi yang kurang terorganisasi.
Padahal, berbagai dokumen tersebut sangat dibutuhkan untuk membangun laporan keuangan yang kredibel, terutama ketika pelaku usaha membutuhkan tambahan modal melalui pembiayaan perbankan maupun lembaga keuangan lainnya.
Eny mengingatkan bahwa besarnya omzet penjualan tidak selalu mencerminkan kondisi keuangan usaha yang sehat.
“Omzet menunjukkan aktivitas penjualan, sedangkan laporan keuangan menunjukkan kondisi usaha yang sebenarnya. Jadi, memiliki omzet saja belum cukup jika tidak didukung catatan keuangan yang dapat dipertanggungjawabkan,” jelasnya.
Menurut Eny, digitalisasi keuangan harus dipahami lebih luas daripada sekadar menggunakan aplikasi pencatatan keuangan.
Transformasi tersebut membutuhkan perubahan kebiasaan dalam menjalankan usaha, dari pengelolaan manual yang tidak teratur menuju sistem administrasi keuangan yang tertib, transparan, terintegrasi dan terukur.
Dengan pengelolaan yang lebih modern, pelaku UMKM dapat mengetahui kondisi bisnis secara nyata, mengevaluasi keuntungan, mengendalikan pengeluaran, sekaligus menentukan strategi pengembangan usaha berdasarkan data keuangan.
Dia juga memaparkan tiga pilar penting dalam transformasi keuangan digital yang perlu diperhatikan pelaku UMKM.
Pertama, akuntabilitas keuangan, pilar ini menekankan pentingnya mencatat setiap transaksi secara konsisten, menyimpan bukti pembayaran, serta menyusun laporan keuangan yang jelas.
Dengan demikian, setiap pemasukan dan pengeluaran usaha dapat ditelusuri dan dipertanggungjawabkan.
Kedua, mitigasi risiko usaha pelaku UMKM perlu memiliki pengendalian yang baik terhadap kas, persediaan barang, piutang, dan utang.
Selain itu, keamanan transaksi digital serta perlindungan data juga harus menjadi perhatian agar aktivitas bisnis terhindar dari berbagai risiko.
Ketiga, akses pembiayaan, laporan keuangan yang tersusun dengan baik dapat menjadi informasi penting bagi lembaga keuangan dalam menilai kondisi, kemampuan, dan kelayakan usaha calon penerima pembiayaan, termasuk kemampuannya memenuhi kewajiban pembayaran.
Sementara itu, perwakilan OJK Jawa Timur, Indrawan Nugroho, menyoroti pentingnya peningkatan literasi keuangan bagi pelaku UMKM.
Menurutnya, pemahaman terhadap berbagai produk dan layanan jasa keuangan menjadi bekal agar masyarakat tidak salah dalam menentukan pilihan pembiayaan maupun memanfaatkan fasilitas keuangan.
Literasi keuangan bukan hanya berkaitan dengan pengetahuan mengenai produk perbankan, tetapi juga kemampuan mengambil keputusan secara bijak, mengatur keuangan, serta memahami manfaat dan risiko dari layanan yang digunakan.
“Literasi keuangan menjadi bekal penting bagi masyarakat untuk memahami produk dan layanan jasa keuangan, mengambil keputusan secara bijak, serta mengelola keuangan dengan baik. Dengan pemahaman tersebut, pelaku UMKM diharapkan dapat memanfaatkan akses keuangan untuk mendukung perkembangan usahanya,” jelas Indrawan.
Dirinya juga menerangkan bahwa literasi keuangan dan inklusi keuangan merupakan dua aspek yang saling melengkapi.
Literasi keuangan berhubungan dengan pengetahuan, pemahaman, serta keterampilan seseorang dalam mengelola keuangan.
Sementara inklusi keuangan berkaitan dengan ketersediaan dan kemudahan masyarakat dalam memperoleh akses terhadap lembaga, produk, maupun layanan jasa keuangan sesuai kebutuhan dan kemampuan.
Keduanya harus berjalan beriringan, sebab, kemudahan memperoleh akses pembiayaan perlu dibarengi pemahaman yang memadai agar fasilitas keuangan benar-benar memberikan manfaat bagi keberlangsungan usaha.
“Melalui peningkatan literasi dan inklusi keuangan, pelaku UMKM tidak hanya memiliki akses terhadap pembiayaan, tetapi juga memahami manfaat, risiko, serta tanggung jawab dalam memanfaatkan layanan keuangan,” pungkasnya.
Melalui sosialisasi ini, pelaku IKM dan UMKM Bojonegoro diharapkan semakin sadar bahwa keberhasilan usaha tidak cukup diukur dari ramainya penjualan.
Kemampuan mengelola keuangan, menyusun laporan secara tertib, serta memahami layanan keuangan menjadi fondasi penting agar usaha lokal semakin profesional, memiliki daya saing dan mampu naik kelas. (aj)